分类
编辑推荐 观点与评论

厚道人:为何中国房地产市场萎靡不振

–

为何中国房地产市场萎靡不振,我看有以下几点原因:

一、年轻人对未来没有希望,晋升通道没有,赚钱的途径匮乏,没有了买房的意愿和能力。

二、买房的重要群体集体躺平和出逃。

1)国内政治环境险恶,任何有关联的领导出事都可能涉及到老板或者高管,而这些人才是高端房产的主要购买群体。如果他们卖出资产出逃,只会加快房价下跌。

2)大面积的以反腐败之名对官僚阶层的清洗导致人人自危。官员阶层本身是讲究体面的阶层,原本也是高端房的主要买家。 但在当下人心惶惶的环境下谁还有心情买房?而每年几十万官员出事,一旦要求退赃,很多情况下他们会不计代价的抛售房产退赃;这在客观上形成对房市的砸盘。

三、过去二十年中国房产涨幅过大,泡沫严重。以北京为例,过去二十年很多房子涨幅达到近乎二十倍。房地产真正升值的部分应该是土地价值,而房子本身只会越住越旧,越来越贬值。但是在中国,房产没有土地所有权,凭啥涨那么多?按潘石屹的说法,中国房价暴涨其实就是庞氏骗局!


–

(以下是近日网络流传的有关中国房地产市场为何萧条的帖子)

第一,人口萎缩,绝大部分地区的房子不会有人接盘,价格不可能止跌。

第二,房地产质量差,未来不但不值钱还要掏钱修,尤其是高层住宅,这就会形成“流动性陷阱”,持续吞噬居民现金流。

第三,目前最有消费力的年富力强的70后,子女赶上就业难,普遍的裁员降薪,高校毕业生薪资已回到10年前,70后子女啃老非常多,5-10年后70后的子女有可能面临中年危机,孩子前途不确定,70后不敢消费,甚至还要用退休金和积蓄不断补贴子女。

第四,老龄化速度太快,人口基数又大,政府已经没有财力和时间应对。庞大的70后群体70岁的时候也就是2040年,医疗护理费用会大幅增加,而偏偏这个时候,中国可能会出现养老金危机,绝大部分省份的养老金结余可能会在2035年前耗尽。

第五,地方政府债务缠身,隐性显性的债务余额可能与GDP持平,随着地方政府财政日趋窘迫,非核心城市公共服务质量会大幅下降,例如失业金可能拖欠,医保报销可能会拖欠,教师医生的工资可能会拖欠……这必将导致公共服务质量下降。地方政府为了维持运作还会通过各种手段加税加费,压力会转移到居民家庭。

第六,由于严格的外汇管制,中国没有“渡边太太”群体,绝大多数人无法通过海外投资修复自己的资产负债表。

总之,随着老龄化加深,中国居民家庭资产负债表只会持续恶化,主要标志就是城市贫困人口增加,普遍的消费降级。

中国毫无疑问会走日本的路,但未富先老、未富先债的中国一定会比日本惨。如果中国社会再有内外部大折腾,结局只会更惨。


分类
新西兰

西太平洋银行下调住房贷款利率

从明天7月12日起,西太平洋银行下调住房贷款利率——这是储备银行改变官方现金利率前景后第一家采取行动的银行。

西太平洋银行一年期特别利率已下调 25 个基点至 6.89%,六个月特别利率下调 19 个基点至 7.05%,18 个月特别利率下调 10 个基点至 6.79%。

标准利率将以相同幅度下降。

7月10日本周三,新西兰储备银行明显软化了其提高官方现金利率的立场,

储备银行曾考虑在 5 月份提高官方现金利率,但本周示通胀正在下降,预计利率将随之下降。

货币政策委员会成员讨论了高利率对经济的影响可能比预期的更大。

ASB银行的经济学家们表示,预计官方现金利率将从 11 月开始下调,但可能会提前。

经济学家们预计,短期抵押贷款利率将在 2024 年晚些时候下降;由于五年期固定利率低于 20 年平均水平,因此不太可能进一步大幅下调。

西太平洋银行新西兰分行产品、可持续性和营销总经理 Sarah Hearn 表示,利率变化对希望尽快重新调整抵押贷款的客户来说是个好消息。

Hearn表示,该银行将继续主动致电可能面临财务困难的房贷客户。

“我们的数据显示,大多数客户都能很好地应对较高的生活成本,但我们鼓励他们如果有任何疑虑,请与我们联系。”

(毛传媒编译)


分类
编辑推荐

重磅!DTI -银行必须遵守新的债务与收入比限制 – 终于来了

作者:Tony Tong (图/文)

储备银行今日表示,从7月1日起,银行必须遵守新的债务与收入比限制 (DTI)规则,而贷款与价值比限制(LVR)的放松也将从同一天开始实施。

这些限制将适用于新西兰住宅物业的新贷款,包括业主和投资者。

银行必须遵守的新限制:

  • 20%的新业主-占用者贷款给DTI比率超过6的借款人;以及
  • 20%的新投资者向DTI比率超过7的借款人贷款。

与此同时,LVR将被放宽,以允许银行给予:

  • 20%的业主-占用者LVR大于80%的借款人贷款;以及
  • 5%的投资者LVR大于70%的借款人贷款。

当前的LVR设置是:

  • 业主占用者LVR超过80%的贷款限额为15%,以及
  • 投资者LVR高于65%的贷款限额为5%。

这些LVR限制将继续适用,直到新设置于2024年7月1日生效。


储备银行RBNZ发布的3月季度的最新季度数据显示,目前高DTI批准的新抵押贷款数量远低于拟议限额。但是在下一次房地产市场好转中,高DTI的新抵押贷款数量会飙升,也就是DTI限制真正发挥作用的时候。

LVR通过减少住房下滑时的潜在损失金额来瞄准违约的影响,而DTI则通过瞄准借款人继续偿还债务的能力来降低违约的概率,尤其是房市上升期。

所以,DTI和LVR是互补的,将两者同时添加到RBNZ的 “宏观管理工具包” 中,会更好地发挥作用。两者都充当了护栏,减少了系统中高风险贷款的积累。

需要指出的是,激活DTI的同时,也意味着我们可以简化LVR设置。

目前,高通胀正在得到有效地抑制,CPI在按照储备银行的设定方向继续回落,虽然高利率还会持续一段时间,但是随着中长期OCR及商业银行房贷利率的回落,上市房源的减少,房市可能正处于一个窗口期。


注:LVR: Loan-to-Value Ratio Restrictions 贷款与价值比限制
DTI: Debt-to-Income Ratio Restrictions 债务与收入比限制
CPI: Consumers Price Index 居民消费价格指数
OCR: Official Cash Rate 官方现金利率
RBNZ: The Reserve Bank of New Zealand新西兰储备银行

(本文由 Tony Tong《88谈房说地》供稿)


分类
新西兰

QV最新发布及房市浅析:新西兰房产价格陷入相对僵持​

(Tony Tong 供稿)

新西兰房地产数据公司QV9月4日发布了最新数据,数据显示今年第一季度全国平均房价上涨了2.2%,平均房价比去年同期高出1.9%,但仍比2021年的峰值低了13.1%。

全国范围内的价格只有小幅的波动,除了一些地区有下降,大部分地区录得小幅上升,这充分反映了房地产市场在各种复杂的经济环境下继续稳定下来。

皇后镇正在经历最快的房价增长,增幅高达2.7%。惠灵顿和基督城分别为2%和1.5%。

但是最近涌入市场的新房源对主要中心产生了一定的降温作用,尤其是在奥克兰,作为全国最大都会区三个月微跌0.2%。旺格雷也录得下降0.2%,汉密尔顿下降0.1%,罗托鲁瓦下降2.7%,黑斯廷斯下降1.4%。

由于目前相对较多的房产存量,房产市场成了买方市场,买家有了更多的选择,也给整体价格带来了一定的下行压力。然而,依然居高的贷款利率和信贷限制继续使得购房与供房相当困难。

虽然目前不太可能看到价格有任何强劲的增长,也不太可能看到任何价格的大幅下跌,房产价格陷入了相对僵持​。

根据Barfoot&Thompson公布的数据,该公司3月份​售出1061套房产,为两年来首次突破单月1000套,并且售价达到18个月来最高。

日前政府官宣了一系列利好措施,预计会对房产市场发挥积极的作用:

  • ​即将进行的《信用合同和消费者金融法案》(CCCFA) 重大改革,其中将取消对于低风险贷款的规定性负担能力要求;
  • 放宽建材认证与进口限制,降低建筑成本;
  • 投资房产的一系列新政,例如利息抵扣与新的明线测试;
  • 新的租赁法规的实施,鼓励更多投资者进场;​

此外,净移民的持续涌入,无疑会支持房产市场的上行趋势。

在GDP连续萎缩、经济陷入衰退的情况下,近日商业银行开始小幅调降贷款利率,给黑暗隧道的尽头带来一丝曙光。

(2024年4月9日)

​


分类
新西兰 热点话题 编辑推荐

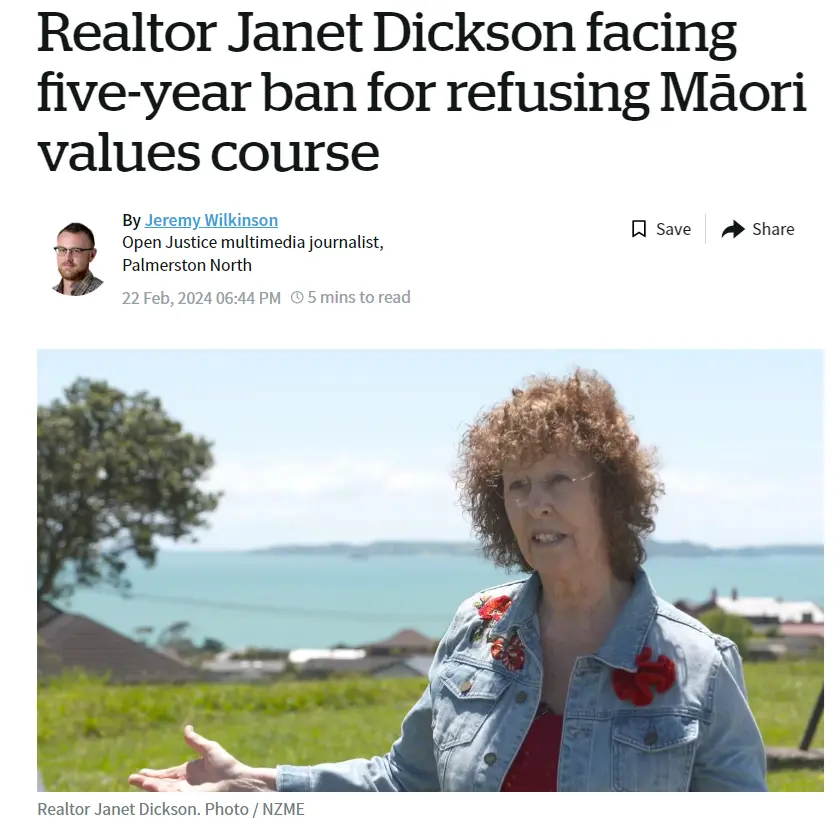
拒绝强迫性毛利文化职业培训,房地产经纪人恐被吊销5年执照

作者:毛 芃

在新西兰,员工因为不参加“毛利价值观”培训课程而有可能被解雇或禁止五年工作,您认为这是否正确?

听起来有些匪夷所思,但这样的事情确实在发生。

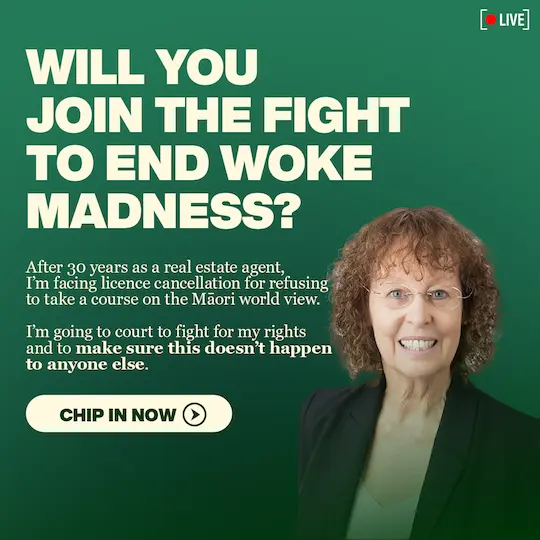
故事的主公人名叫Janet Dickson(珍妮特·迪克森),一名有 30 多年工作经验的房地产经纪人。她因为因为拒绝完成有关毛利文化以及怀唐伊条约的在线培训课程,被房地产管理局 (Real Estate Authority)威胁要将她的执照吊销5年。

Janet Dickson 对此表示不服,她认为个培训内容同她的工作关系不大,而且这种用可能失去工作做要挟的强制性职场培训违背了个人和专业自主权以及观点的多样性。她于是找了律师,向高等法院提起司法审核,要求就房地产管理局/REA对房地产经纪人实施文化培训的权力进行司法审核。

其实,珍妮特反对的是一个半小时的职业发展必须课程,名为 Te Kākano(种子)。

珍妮特认为“Te Kākano” 课程只代表了一种观点,而在毛利人和所有新西兰人中,对这个有关毛利文化和怀唐依培训主题的看法和理解各有不同。

珍妮特(Janet Dickson)在脸书帖子中将这门课程称为“woke madness”,她表示将争取自己的权利,“以确保这种情况不会发生在其他任何人身上”。

珍妮特的律师在一份声明中说:“REA 的行为超出了其权力范围,其强迫房地产经纪人完成这一培训课程的行为不合理地侵犯了经纪人的言论自由权。”

珍妮特的律师说:“司法审查提出了重要的公法(public law) 问题,并可能影响所有持牌房地产经纪人。”

为了这件事,前国家党和行动党领袖 Don Brash博士发话了,不过他是以他所领导的政治组织”霍布森誓言”发话的,这个成立于2016年的组织致力于所有族群享有同样政治地位、主张取消毛利人特权。

在Dan Brash博士看来,这个在线培训课程的荒唐之处在于,培训课程是由“Ngāti Awa”(一个以丰盛湾地区为中心的毛利部落)提供的,他怀疑其他毛利部落的人士很可能不同意这些培训材料的内容。

Brash博士说,房地产管理局(REA)与 Ngāti Awa部落将他们的毛利人培训手册作为对新西兰历史、毛利文化和怀唐伊条约的唯一真实描述,这种强制性职业培训是一种灌输,但专业机构和雇主无权将他们特定的文化观点强加给他们的雇员和成员。

Don Brash博士说,珍妮特是一个很有原则性立场的人,她现在面临着或是屈服于房地产监管机构(REA)或是被吊销五年工作执照的严峻选择,但珍妮特决定选择第三种方案 – 请求高等法院对房地产管理局是否有权对房地产经纪人进行强制性的文化培训进行司法审核。

Don Brash博士认为,高院的司法审查结果可以作为解决其他专业组织过度扩张的关键工具。

不过,到高等法院提起司法审核费用昂贵,整个过程的开销据说可能超过 15 万纽元,而珍妮特需要 5 万纽元才能启动这一司法程序。

Don Brash博士呼吁新西兰大众尽可能来支持珍妮特,为她捐款,好让她能继续这场官司。他说,因为未完成有关毛利语言和文化以及怀唐依问题的线上培训就被罚吊销执照5年,这一惩罚明显不成比例;重要的是,这个案例具有开创性, 这是至今为止围绕着我们的权利划清边界的最佳时机。

Don Brash博士说:“现在是以集体力量进行抵抗以捍卫我们民主原则的时候了,至关重要的是,确保珍妮特以及处境相似的人士的声音不会被压制,我们需要一个统一立场来维护职业自治和民主自由的基本价值观。”

Brash博士说,珍妮特拒绝强制性的毛利文化培训的事情成为媒体热点,但大部分报道都对她拒绝参加房地产管理局规定的毛利文化培训课程持批评态度。

Brash博士说,珍妮特非常需要大众的支持来坚持她的原则立场、拒绝强制灌输,并挑战培训课程《Te Kākano》所呈现的有关毛利人事物的观点具有绝对权威。

他说:“这场战役不仅仅是关于珍妮特,它关乎所有新西兰人对政治和文化事务自主判断的权利,以及作为自主个体拥有自己观点的权力。”

Don Brash博士说,我们听说新西兰各地都在进行这些强制性文化培训,让我们支持珍妮特·迪克森的向高院提交司法审查的举动、并对强制性毛利文化培训说“不”。

Don Brash博士欢迎支持珍妮特的读者朋友们给珍妮特法律基金捐款,所有筹集的资金将100% 将转入 Janet Dickson’s legal fund (珍妮特法律基金)。

他说:“我谨代表珍妮特和‘霍伯森誓言’团队感谢您的支持。“

捐款链接:https://www.hobsonspledge.nz/meetjanetdickson?utm_campaign=140224_janet_g3&utm_medium=email&utm_source=hobsonspledge


华裔经纪人的看法

珍妮特·迪克森拒绝强制性毛利文化课程并为此寻求法律解决的故事一下子成为媒体关注的热点。两位华裔房地产经纪人也对我谈了她们的看法。

其中一位名叫的关慧女士说:“老实讲我不太理解珍妮特为什么要拒绝去学,了解学习一下没坏处啊。当然,上这个课的时候我心里也颇有微词,为啥得专门去那个地方才能学,课程内容设计也没觉得有什么特别的地方,不过这个课程是必修课(verifiable course),不是任选课(non verifiable),不学就不能更新我的工作牌照(lisence),所以就去应个卯呗,反正也没费多少时间、精力和金钱。不过,我虽然不拧巴,但我倒是挺喜欢见到有拧巴精神的人。”

关慧说:“开车的时候听ZB电台节目,有听众同行挺珍妮特,说学这毛利课程对提高服务质素毫无帮助,还不如去学印度语、普通话,还说这是‘barking up the wrong tree’(瞎搞)”。

据房地产业内人士说,房地产经纪人每年必须完成20个小时的培训,其中必须完成的科目和选修科目分别10个小时,这样才能在年底保住中介执业资格。


我之所以对“霍伯森誓言”的这篇新闻稿特别感兴趣,是因为我正好认识Janet Dickenson,她是我在新西兰认识的第一个房地产经纪人。本世纪初,我家第一次买房,经纪人就是Janet,虽然最后没有成交,但是成了好朋友。她先后给我写过七八封信,送票请我看全黑队的比赛,请我去看她的音乐家先生的演出,给我送来一些可爱的小植物和花籽,请我去她家享受丰盛的周日早餐。她的无微不至让我感受到一个曾经获得过 Real Estate Institute Salesperson of the Year (房地产协会年度销售员)大奖的房地产中介是怎样的优秀、“润物细无声”。

Janet 现在任职于 Harcourt’s International,这么优秀的地产Agent,因为不愿意完成同行业关系不大的毛利语和毛利文化职场培训就可能失去5年工作机会,这令人不安。

2007年12月,数千人在奥克兰女王街游行,抗议工党将选举财务法案(Lectoral Finance Bill)引入国会,因为担心法案通过后会严重影响公众的言论自由。我早早赶去拍照,意外发现游行队伍中的身穿紫红色裙子黑色外套的Janet(毛芃摄影)

(原文写于2月22日,后有修改)

分类
热点话题 编辑推荐 观点与评论

【独家评析】2024年新西兰房产展望:房产低迷周期已过,机遇与挑战并存

作者:(新西兰 )Tony Tong

新年伊始, 万象更新。 步入2024年,一方面生活成本及通货膨胀依然高企;另一方面,房产低迷周期已经结束,经济正在缓慢复苏,机遇与挑战并存的窗口期可能会稍纵即逝。


QV房价数据

首先来回顾一下QV发布的2023年11月房价数据。截至2023年11月底,全国平均房价为91.4017万纽币,过去3个月上涨了2.3%, 其中,奥克兰的均价为128万纽币,过去3个月上涨了2.8%。同样在奥克兰,房屋销量在2022年下降了40%,但至今已反弹了20%;并且奥克兰平均待售时间已从50天降至目前的39天。奥克兰房价也自2023年5月以来上涨了5%,而且价格仍在持续上升,显示市场继续缓慢复苏。

新西兰房地产协会(Real Estate Institute of New Zealand)的数据也显示,在截至2023年10月底的10个月里,全国房屋中位数上涨了近4%,其中大部分涨幅出现在4月份之后。 同样,来自OneRoof的独立数据显示,自2023年7月房价触底以来,全新西兰平均房价上涨了2.57%。


净移民人数       

新西兰统计局数据显示,截至2023年10月的一年中,新西兰净移民人数达到了12.89万人,创下了历史新高。对于总人口510万的新西兰来说,这意味着2.5%的年度增幅。虽然2024年的人口增长会有所缓解,但移民增长势头依然凶猛;随之而来的对住房需求的持续增长,可能会给房市带来相当大的提振。

新增加的近13万人口大约需要4 至5万套住房。虽然大量新涌入的外国移民不太可能立即买房,但会带来租赁市场的兴旺,所以2024年的租金涨幅将会相当可观;而这会间接把更多租客推向买房市场,成为首次置业者(FHB)。 因此,移民会加速房市复苏的步伐。

与此同时,新建许可(Building Consent)数量在截至 2023年10 月的三个月内比一年前减少了 28%, 新房供应量正在从创纪录的4.6万套,急剧下降至约3万套左右,供应可能再次形成缺口。                                                                                                                                             


贷款利率

另外一个对房市有着重要影响的因素是贷款利率。

一方面,批发利率在近几个月大幅下降,其中两年期掉期利率(Interest Rate Swap)下降了约35个基点。另一方面,圣诞节前夕,美联储将联邦基金利率维持在5.25%至5.5%不变,同时还释放了一轮降息信号。如果美联储在2024年初启动降息,无疑会带动包括新西兰在内的全球央行的降息步伐。

无独有偶,圣诞节前新西兰政府公布的GDP数据意外收缩0.3%,,经济势头也弱于预期,劳动力市场走软将减缓工资增长带来的成本压力。月度物价指标也表明,2023年11月的食品价格较10月下跌了0.2%,短期内通胀将低于新西兰央行的预期。

这些因素可能促使央行改变早前的鹰派立场,不再进一步加息,并预计会提前下调2024年官方贴现率(OCR),利率也可能有多次相应下调。 为回应以上的变化,圣诞假期前夕多家主流银行已经相应地调降了两年及三年期的房贷利率,ANZ 3年期为6.75%, BNZ 为6.79%。

虽然各家银行的调降力度不大,却一定程度上显示了2024年利率的走势。


其他因素

除上述因素外,新上任的新西兰政府对投资者的税收新政将陆续出台,并发挥重要作用;其中包括重新恢复利息抵税政策以及明线测试期缩短至两年,以及CCCFA法案松绑(信贷合同和消费者金融法案)和租赁法规的修改,这些政策都将鼓励投资者回归。

再有就是依然强劲的劳动力市场,几乎处于历史最低水平的失业率,这些都是房市复苏的保障。

至于市场关心的DTI(债务与收入之比)政策是否实行,其实银行内部实行的测试利率一直在起着类似的作用,所以DTI是否会抑制购房有待观察。    


房产预测

最后来看看各方对2024年的房产预测。首先,节前主流银行基于利率和移民对房市反弹的强力驱动,修正了对2024年房价预测:ASB为7%, BNZ为7%,Westpac为8%, ANZ为5.8%,Kiwibank 为5%至7%,独立经济学家Tony Alexander的最新预测仍维持早前的10% 。

值得一提的是,因为新西兰紧缩货币政策比其他国家开始得早,而且新西兰的固定利率主要是一到五年不同期限,所以新西兰的调整和复苏速度比大多数国家都要快。其中作为全国人口最多的移民集中城市,奥克兰的房价会更加迅速地上扬,至2024年下半年房价可能接近疫情期峰值水平。

同时出炉的ASB住房信心调查(Housing Confidence Survey)发现,净34%的新西兰人预计房价将从当前水平上涨,这也是自2022年4月以来,首次出现预计房价会上涨的人数超越预计会下跌的。

综上所述,由于新西兰人口的急剧增长,新房供应及库存数量的减少,降息预期带来的信心,以及房产新政法规的实行等,2024年的房产会继续复苏并稳步回升。隧道尽头的曙光将不仅会拉动首次购房者上车,还会吸引更多的投资客与开发商进入市场。然而目前昂贵的房价、居高的利率与通胀和经济的收缩及失业率上升仍然会给2024年的房市复苏带来各种挑战。

作者Tony Tong (SnnyHill Investment 创始人和CEO)

分类
新西兰

经济学家预测新西兰房价明年将上涨8%

经济学家预测新西兰房价明年将上涨8%, 移民和房价上涨继续加剧通胀 。

西太平洋银行表示,2024 年全年通货膨胀率可能会保持在储备银行 1% 至 3% 的目标范围之上,明年上半年官方现金利率 (OCR) 可能会再次上调。

由于利率持续上升,且通胀高于预期,新西兰家庭将继续面临经济压力。

西太平洋银行首席经济师凯利·埃克霍尔德表示:“虽然我们看到进口商品和食品通胀下降,但国内价格压力仍然很大。”

埃克霍尔德预计新一届政府将收紧财政支出,以试图使预算恢复平衡,这将有助于减轻通胀压力。

“尽管如此,未来几年预算赤字可能会持续存在,鉴于人口增长将增加对核心公共服务和基础设施的需求,政府将不得不做出一些艰难的选择。”

西太平洋银行首席经济师凯利·埃克霍尔德(Kelly Eckhold) 

埃克霍尔德说:“较高的长期利率将在一定程度上抑制未来的房价,但人口激增的将影响房地产市场,预计2024年房价将上涨8%。”

他说:“人口增长率处于数十年来的高位,既增加了需求,也增加了经济的生产能力。”

凯利·埃克霍尔德在一份声明中表示:“房地产市场已经触底,现在又开始走高。”

“新一届中间偏右政府的政策将通过提高投资者的税后回报来支持房地产市场,过去几年来新西兰投资者已经不太热衷于住房投资”

西太平洋银行预计12月失业率将升至4.3%,明年3月失业率将升至4.5%。 与此同时,年通胀率预计到年底将从 5.6% 降至 5.1%

(毛传媒编译)


分类
国际新闻

资金短缺导致中国房地产开发商撤出澳洲

随着中国房地产产业面对债台高筑、资金链可能会断裂的现实,一些中国房地产开发商正在出售或缩减其在澳大利亚的业务。

据澳大利亚广播公司(ABC)《财经》(The Business)节目报道,10年前,中国的顶级开发商大举进军澳大利亚,尤其是悉尼和墨尔本的地标性地块,兴建中高密度房地产项目,如今,这些中国房地产公司又掀起了一波撤离潮:

  • 万达集团2018年将其手下的悉尼港景地块卖给了另一位中国开发商,现在则转手给了联实(Lendlease)和三菱(Mitsubishi)
  • 2022年绿地集团以3.5亿澳元的价格出售了悉尼Erskineville的一个地皮
  • 同年,保利地产终止了在悉尼和墨尔本的三个项目
  • 近来,碧桂园正在出售Wilton Greens的项目,及墨尔本Windermere小区项目的部分地皮

碧桂园澳大利亚分公司Risland告诉ABC,该公司的资金是安全的,并在信托基金中持有。

虽然中国开发商表示他们致力于在澳大利亚的项目,但中国政府希望他们将重心转回中国。

前商业地产经纪人马克·威泽尔(Mark Wizel)曾协助这些来自中国的房地产开发公司“攻城略地”。

他说从2009年到2016年,他经手的中国大陆开发商总投资超过80亿澳元。

分析人士称,这些小区开发项目现在被雪藏会影响新建房屋的上市数量。

澳大利亚房地产数据公司SQM研究的分析员路易斯·克里斯托弗(Louis Christopher)指出,中国房地产开发商过去一直倾向于建造高密度住宅,这也是他们特别擅长的。

“这确实意味着,在未来两到五年内,我们确实需要的高密度大楼将会减少。”

在经历了近20年的房地产繁荣之后,中国政府出台了一系列措施来打击房地产行业,包括限制开发商的贷款额度。这导致近来中国房地产泡沫的破裂。

专家指出,自2021年下半年以来,中国房地产业一直处于萎缩状态。

(澳广)

分类
新西兰

新西兰经济学家批驳国家党收取外国买家买房交易税政策,称达不到预期税收数字

新西兰经济学家在对国家党允许外国买家在新西兰买房并向其征收交易税的政策研究后发现,这一税收每年可能筹集 2.1 亿纽元,远低于国家党预期的每年 7.4 亿纽元。

国家党最近宣布说,将终止非新西兰居民在新西兰购买房屋的禁令,前提是他们必须购买 200 万纽元或以上的房产,并向政府支付销售金额 15% 的费用。

经济学家 Sam Warburton 和 Michael Reddell 于是利用新西兰统计局的数据、Corelogic 的房地产数据以及国家党迄今为止公开披露的政策信息进行了分析。他们二人在政治倾向上一个偏左,一个偏右。

他们的独立模型得出的“最佳估计” 是国家党的这一政策每年将获得 2.1 亿纽元的收入,该数据与国家党的建议之间存在 5.3 亿纽元或 71% 的差距。就算按照更宽松的估计,每年卖房子给外国买家最多也只能获得”为 2.9 亿纽元的收入,比国家党的预期收入仍旧少有4.5 亿纽元的缺口,即 少了61%。

经济学家Michael Reddell 说,这一分析让他怀疑国家党在处理经济问题方面的可信度。

(毛传媒编译)

【2023大选】 谈大选年新西兰国家党的税务政策

分类
新西兰

尽管房价大幅下跌,买家仍持谨慎态度

2022年12月,随着销售额下降和库存的增长,房价持续下降。

周三发布的房地产协会(REINZ)的房价指数显示,12月的住宅房价同比下降13.7%。

住宅房价的中位数经季节性调整下降了12个百分点,为79万纽元;奥克兰以外的地区房屋中间价格下降了8个百分点,至70万纽元。

首都惠灵顿的房价跌幅最大,下跌了20.2%,其次是奥克兰(下跌18%)、吉斯本(17.3%)、塔斯曼(14.1%)、霍克湾(13.8%)、怀卡托(11.7%)和纳尔逊(11.7%)。

在奥克兰市东区,Papakura区的房价领跌,房价中位数下跌23.6%,奥克兰西区Waitakere区以20.5%紧随其后。这是自全球金融危机以来,奥克兰首次出现房价连续八个月下跌。

不过,也有几个地区的房价中位数出现增长,包括北地(3.3%)和 Taranaki(5.1%); 西海岸地区则没有出现变化,中位价稳定在 37万纽元。

新西兰房地产协会的首席执行官Jen Baird说,住宅价格的下降趋势趋于平缓,下降节奏在减慢。

尽管新的上市房屋数量下降了1/4,但库存增加55%,达到了26,000多套。

与此同时,售房周期也增加了11天,达到40天。

Baird先生说,如果你财力足够的话,现在是购入房产的好时机。

但Baird 也说,不久的将来可能的加息会增加购房成本,而银行加强对买家财务的审查也会阻碍一些销售。

Kiwibank 首席经济学家 Jarrod Kerr 表示,房价下跌表明储备银行抑制通货膨胀的举措正在奏效,但他质疑央行还要走多远。

Kerr 先生说:“央行在放缓和过度刺激经济方面做得太多,目前的过度紧缩会引发房地产和经济大幅放缓的风险 ”

(毛传媒编译)

———